賞与に係る報酬について
労働・社会保険
2024.12.14
こんにちは、アルク社労士事務所です。
以前、賞与についてまとめた記事で少し触れましたが、年4回以上の賞与「賞与に係る報酬」について、今回の記事で掘り下げてご案内させていただきます。
・「報酬」とは
労働の対償として支払われる賃金等で毎月支給されるもの
(定時決定・随時改定により保険料を算定)
・「賞与」とは
労働の対償として支払われる賃金等で年3回以内の支給のもの(賞与支払届を提出)
・「賞与に係る報酬」とは
労働の対償として支払われる賃金等で、毎月支給されず年4回以上の支給のもの(賞与には該当しないもの)
(7月1日前1年間の賞与額の合計を12で除したものを報酬へ上乗せして算定)
社会保険の報酬・賞与の区分の明確化について
賞与の保険料について、もともと2003年3月までは「特別保険料」として1000分の10と定率徴収されていました。しかし、月々の給料を減らして賞与として上乗せして社会保険料を減額しようとする「社会保険料逃れ」が横行しました。
2003年4月より総報酬制を導入し、賞与も月額の給与と同率の社会保険料を徴収することに法改正しました。
そして年4回以上の賞与については報酬として取り扱い、社会保険料の計算上は賞与分が上乗せした形で納付することになりました。
このように保険料削減を目的とした取り扱いについて制度も厳しく見直され、より明確な定義付けや改正が行われました。
賞与の取り扱いについて注意と見直しをしましょう。
参考:日本年金機構「【事業主の皆さまへ】報酬・賞与の区分が明確化されます」
賞与支給年3回と4回の手続きの違いについて
・年3回以下の賞与支給の場合
・手続き「賞与支払届」
・保険料「標準賞与額」
・上限額「健康保険料:年間累計573万円、厚生年金保険料:1ヶ月あたり150万円」
・年4回賞与支給の場合
・手続き「算定基礎届」
・保険料「標準報酬月額」
1年間(7月~6月)の賞与の合計額を12で除した額を月々の報酬月額に加算して算定基礎届として提出し、標準賞与額が決定されます。
4回以上支給される賞与の合計額を÷12で算定基礎届として提出
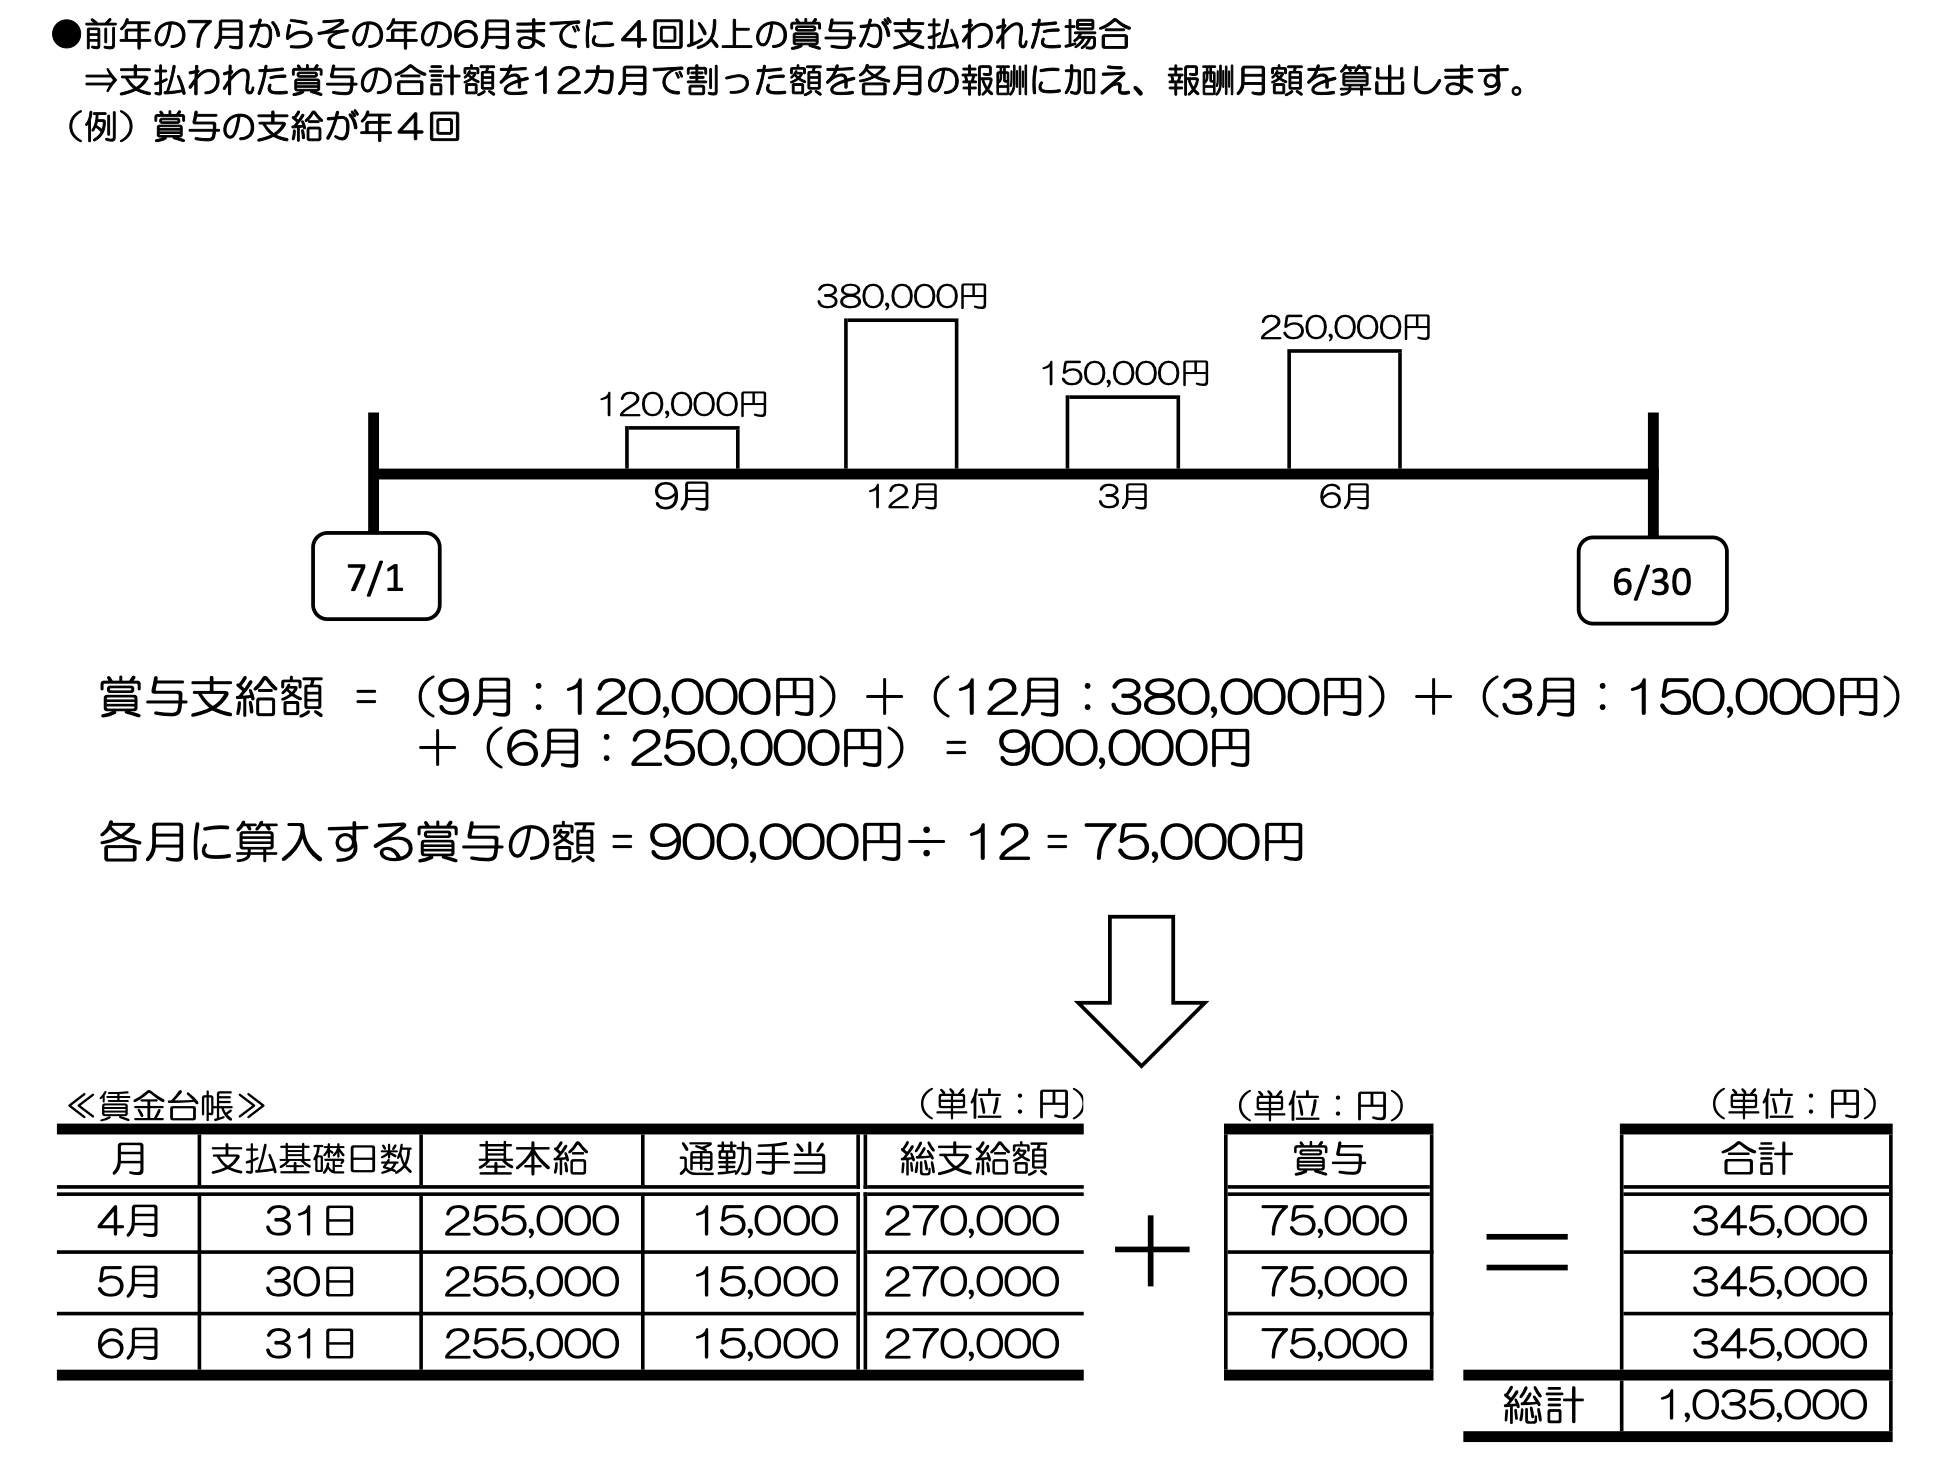
参考:年金機構「算定基礎届の記入・提出ガイドブック令和6年度」
年4回以上の支給の注意点について
・年に4回以上賞与を支給することが就業規則や賃金規定に定められていること
(年に4回以上の支給がたまたまであった場合については通常の「賞与」となり、賞与支払届を提出する必要があります)
・「性質が同じもの」が4回以上支給されていること
・随時改定(月額変更届)の際にも、「賞与に係る報酬」を反映させて手続きを行うこと
年4回以上の賞与支給を新設した場合
賞与に係る報酬について諸規定を新設した1年目については、年間を通じ4回以上の支給につき客観的に定められているときであっても、次期標準報酬月額の定時決定(7月、8月または9月の随時改定を含む)による標準報酬月額が適用されるまでの間は通常の「賞与」として賞与支払届の対象となりますので注意が必要です。
最後に
「賞与に係る報酬」を支給する企業は多くはないものの、4半期単位(3ヶ月ごとに年4回)のインセンティブや歩合給などが該当することがあります。
年に4回以上支給する場合は「賞与支払届」ではなく、「算定基礎届」によって賞与に係る報酬も含めた標準報酬月額を決定して社会保険料を算出しますので、賞与支給の回数によって取り扱いが変わることに注意の上、ご対応ください。
それでは。
記事一覧
RECOMMENDED
こちらの記事もおすすめ
2026.10.18
法改正
【2027年4月施行】ストレスチェックの集団分析、会社が受け取れる結果は?
2026.10.11
コラム
「復職可能」の診断書が提出された場合の会社の対応実務
2026.10.9
労働・社会保険
2026年10月から「保険料調整制度」のスタート
2026.10.5
コラム
二以上事業所勤務でA社を退職したら、B社の社会保険はどうなる?
2026.9.29
コラム
休職中で給与ゼロ。社会保険はどうなる?
2026.9.3
コラム
退職者から未払い残業代を請求されたときの対応
2026.8.30
法改正
【2026年10月1日施行】求職者等セクシュアルハラスメント対策義務化
2026.8.26
コラム
2026年9月は「職場の健康診断実施強化月間」
2026.8.25
コラム
2026年9月1日から変わる時間外労働の監督指導
2026.8.14
コラム
【研修・教育訓練は労働時間?】「自由参加」で決まらない労働時間制の判断基準
2026.7.27
ハラスメント
【2026年10月1日施行】カスタマーハラスメント対策義務化
2026.7.22
法改正
【令和8年8月1日から】育児休業等給付の申請手続き見直し