算定基礎届について
労働・社会保険
2025.6.27
こんにちは、アルク社労士事務所です。
今回は算定基礎届についてご案内します。
算定基礎届とは
実際の報酬と標準報酬月額との間に大きな差が生じないよう、事業主が年に一回日本年金機構に提出する届書のことです。
毎年4月・5月・6月の給与額を届出することで、標準報酬月額が決定されます。(これを定時決定といいます。)
決定された標準報酬月額は9月から翌年8月まで適用され、従業員の厚生年金保険料や健康保険料は、この標準報酬月額をもとに決まります。
<提出について>
提出期間:7月1日から7月10日
(10日が土曜または日曜の場合は翌営業日が提出期限となります。)
提出先:事務センター又は管轄の年金事務所
提出方法:電子申請、電子媒体(CDまたはDVD)、郵送、窓口持参
(郵送の場合は算定基礎届送付時に同封している返信用封筒により事務センターへ郵送)
月額変更との違いについて
「算定基礎届」と「月額変更届」はいずれも標準報酬月額を決定し社会保険料を見直す届書のことですが、定時決定の届出が算定基礎届、随時改定の届出が月額変更届です。
月額変更届とは、昇給や減給、手当の見直しなどによって固定的賃金に大きく変動が生じた場合に、該当する従業員の社会保険料を給与の実態に合わせるために随時改定の手続きを行う届書のことです。
固定的賃金が変わって3カ月分の給与額を届け出て、4カ月目に標準報酬月額が改定されますので、算定基礎届と社会保険料の改定のタイミングも異なります。
算定基礎届と名称が似ていますが、間違えないように違いを理解しておきましょう。
算定基礎届の対象について
・対象となる人
算定基礎届提出の対象者は、7月1日時点で厚生年金や健康保険の被保険者になっている従業員です。正社員だけでなく、アルバイトやパートなども該当します。
休職中や育児休業中、介護休業中の方を含め、被保険者または70歳以上の被用者全員が対象となり、算定基礎届を提出しなければなりません。
・対象とならない人
①6月1日以降に被保険者となった従業員
社会保険の資格取得手続きを行う際に、翌年8月までの標準報酬月額が決定しているため提出は不要です。
②6月30日までに退職した従業員
6月30日までに退職した場合は算定基礎届の対象外です。該当の従業員が算定基礎届に印字されていても記載する必要はありません。
③7月改定の月額変更届を提出する従業員
7月改定の月額変更届を提出することになるため、算定基礎届の対象外です。
④8月または9月に随時改定が予定されている従業員
8月または9月の随時改定に該当する場合には月額変更届の提出が必要なため、算定基礎届の対象外です。
随時改定の要件に該当しないことが判明した場合は、速やかに算定基礎届をご提出ください。
※上記③及び④該当者については、算定基礎届の報酬月額欄を記入せず、空欄としたうえで、備考欄「3.月額変更予定」を○で囲んでください。
標準報酬となる主な報酬について
通貨(金銭)で支給
・基本給(月給・週給・日給など)
・各種手当(役付手当・職階手当・特別勤務手当・勤務地手当・家族手当・扶養手当・休職手当・通勤手当・住宅手当など)
・継続支給する見舞金
・年4回以上の賞与 等
現物で支給
・通勤定期券、回数券
・食事、食券
・社宅、寮、被服(勤務服でないもの)
・自社製品 等
標準報酬とならない主な報酬
・大入袋、見舞金、慶弔費、災害見舞金、交際費
・出張旅費
・支給回数が年3回以下の賞与
(決算賞与や、特別貢献の高いことに対する報酬などの一時金も含まれます)
・退職手当、解雇予告手当
・業務に要する制服、作業着など 等
標準報酬の算出方法について
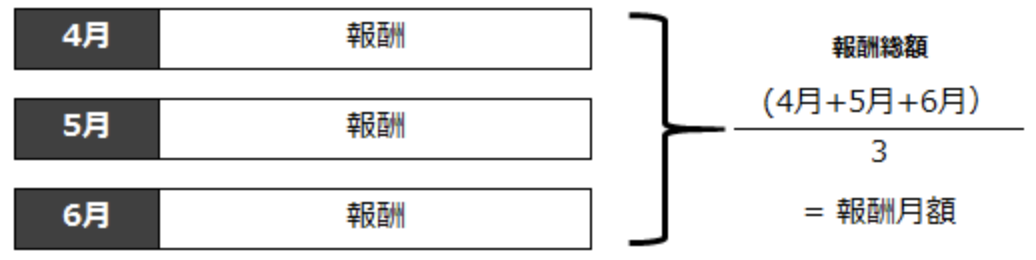
4月・5月・6月に支払った報酬の月額平均により標準報酬月額が決定します。
平均報酬月額の計算にあたっては、4~6月の各月の支払基礎日数を満たす月を含めます。
出典:日本年金機構「定時決定(算定基礎届)」
支払基礎日数について
支払基礎日数とは、報酬の支払い対象になる日数のことです。
時給制・日給制の場合は、実際に出勤した日数(有給休暇も含む)です。
月給制・週休制の場合は、出勤日数に関係なく暦日数です。
・一般的な被保険者
基礎日数は17日以上の月が対象で、 17 日未満の月については標準報酬月額の計算から除きます。
全て17日未満の場合は、従前の報酬月額で決定します。
・短時間労働者
パートタイマー、アルバイト、契約社員、準社員、嘱託社員等の名称を問わず、正規社員より短時間の労働条件で勤務する方が該当します。
→支払基礎日数が17日以上の月がある場合:17日以上の月が対象
全て17日未満だが、15日または16日の月がある場合:15日以上の月が対象
全て15日未満の場合:従前の報酬月額
・下記該当の短時間労働者
特定適用事業所(※1)や任意特定適用事業所(※2)などで働いている方で、1 週間の所定労働時間または 1カ月の所定労働日数が通常の労働者の 4 分の 3 未満である方のうち、次の要件をすべて満たす方が該当します。
・週の所定労働時間が 20時間(残業時間を除く)以上であること
・所定内賃金が月額 88,000 円以上であること
・雇用期間が継続して2カ月を超えて見込まれていること
・学生(夜間、通信、定時制を除く)ではないこと
→支払基礎日数は11日以上の月が対象で、11 日未満の月については標準報酬月額の計算から除きます。
全て11日未満の場合は、従前の報酬月額で決定します。
(※1)特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業等のことです。
(※2)任意特定適用事業所:厚生年金保険の被保険者数が特定適用事業所の基準に満たない企業等であっても、被保険者の同意に基づく事業主の申し出により、短時間労働者の適用拡大の対象事業所になることができます。この申し出により対象事業所となった事業所のことを「任意特定適用事業所」といいます。
・支払基礎日数の算出について
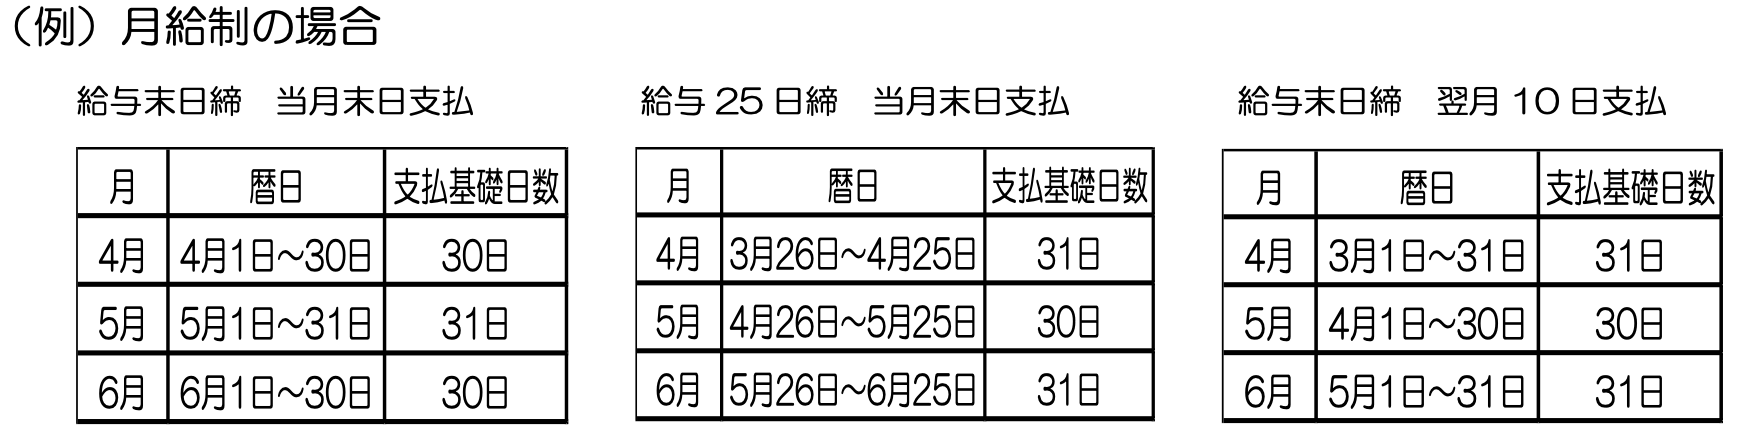
給与計算の締切日と支払日によって支払基礎日数が異なります。
例えば、「末日締め翌月10日払い」など3月分の給与を4月に支払う場合、4月の支払基礎日数は30日ではなく、31日となります。
支払月の日数ではなく、支払対象となる日数を数える必要があるため、特に月をまたいで給与を支払う場合は注意してください。
出典:日本年金機構「算定基礎届の記入・提出ガイドブック 令和7年度」
さまざまなケースについて
・報酬の支払いがない場合
休職や育児休業、介護休業などで4月・5月・6月のいずれも報酬の支払いがなかった場合は、前年の標準報酬月額や入社時に決められた標準報酬月額など、従前の標準報酬月額で決定されます。
3カ月とも報酬の支払いがなかった場合でも、算定基礎届の提出は必要となります。
・給与の対象となる期間の途中から入社した場合
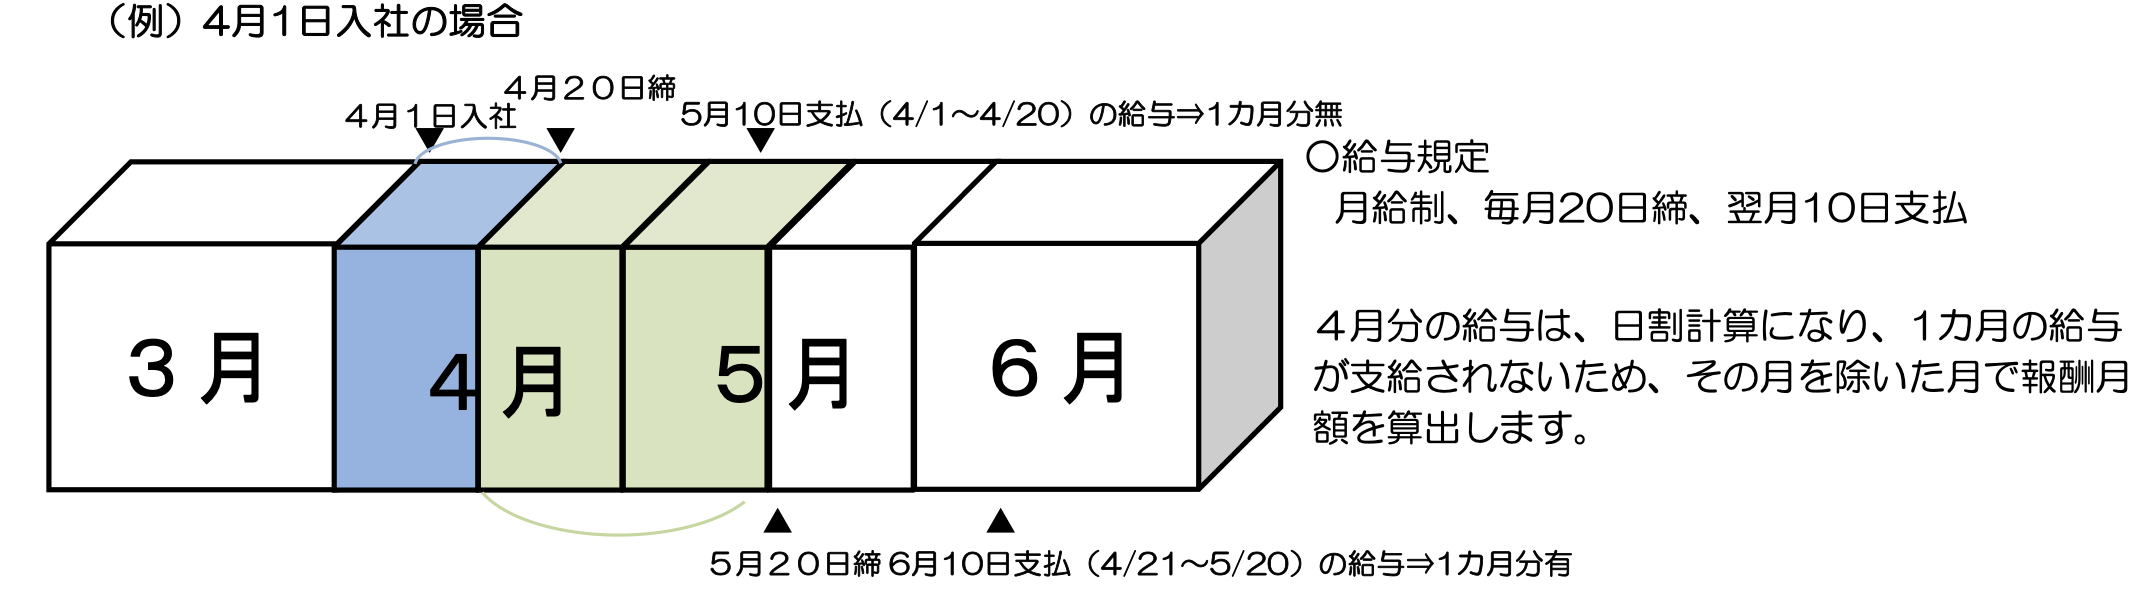
給与の支払対象となる期間の途中から資格取得したことにより1カ月分の給与が支給されない場合は、その月(途中入社月)を除いた月を対象とします。
届書の「4.途中入社」の欄に○を囲み、「9.その他」の欄に資格取得日及び給与の締め支払日を記入します。
出典:日本年金機構「算定基礎届の記入・提出ガイドブック 令和7年度」
・年間平均の申し立てをする場合
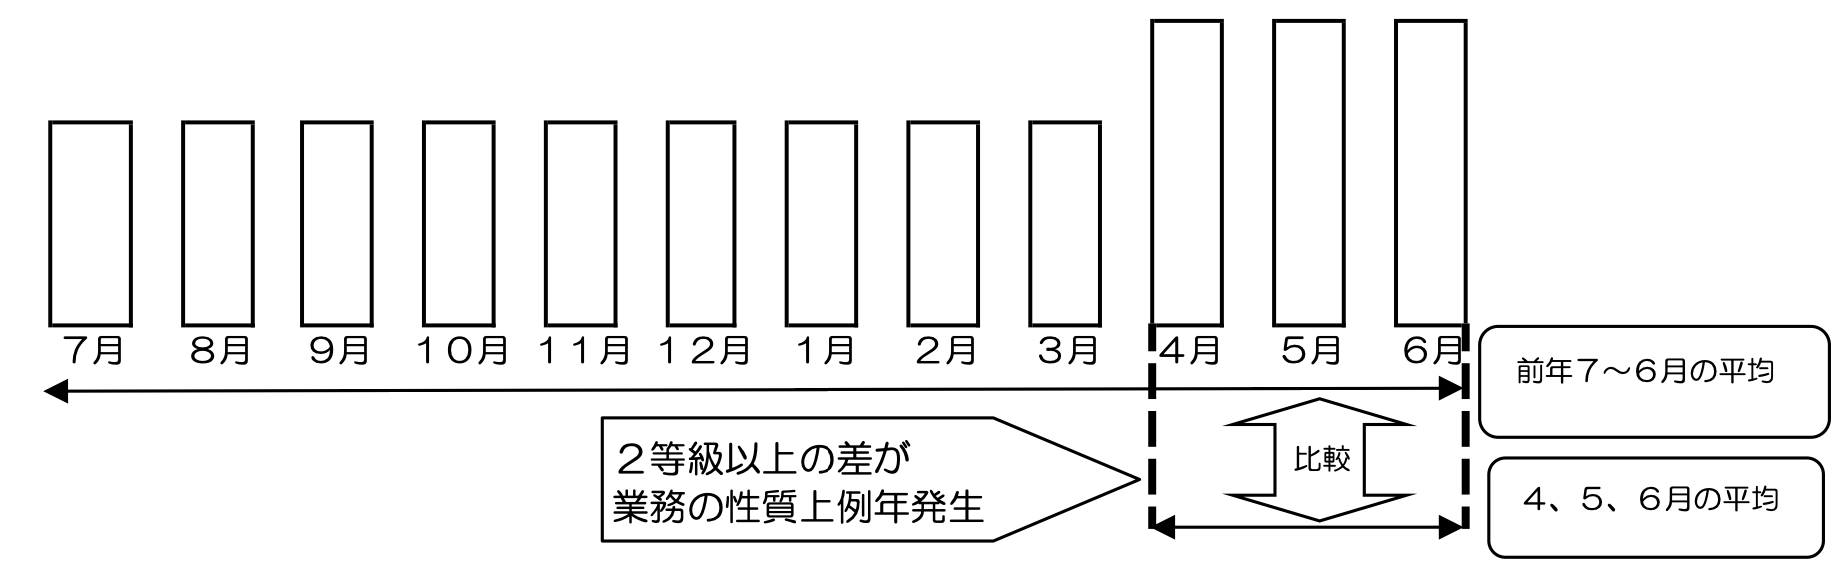
4月・5月・6月の報酬の平均で標準報酬月額を算出することが著しく不当である場合は、年間平均で算定することを申し立てることができます。
「4〜6月の給与の平均額から算出した標準報酬月額」と「前年の7月から当年の6月までの給与の平均額から算出した標準報酬月額」に2等級以上の差が生じ、その差が業務の性質上例年発生することが見込まれる場合は、前年の7月から当年の6月までの給与の平均額から算出した標準報酬月額で決定することができます。
申し立てる際には「(様式1)年間報酬の平均で算定することの申立書」及び「(様式2)保険者算定申立に係る例年の状況、標準報酬月額の比較及び被保険者の同意書」の添付が必要になります。
参考:日本年金機構「保険者算定(年間平均)について」
出典:日本年金機構「算定基礎届の記入・提出ガイドブック 令和7年度」
まとめ
算定基礎届は標準報酬月額を決定する大切な届書です。
毎年提出が必要なので手続きが大変ではありますが、決定した標準報酬月額によって支払う社会保険料や将来の年金額にも反映しますので、提出漏れのないように注意しましょう。
また、従業員によってさまざまなケースがありますので、きちんと確認したうえで届け出ましょう。
参考:日本年金機構「定時決定(算定基礎届)」
それでは。
記事一覧
RECOMMENDED
こちらの記事もおすすめ
2026.10.18
法改正
【2027年4月施行】ストレスチェックの集団分析、会社が受け取れる結果は?
2026.10.11
コラム
「復職可能」の診断書が提出された場合の会社の対応実務
2026.10.9
労働・社会保険
2026年10月から「保険料調整制度」のスタート
2026.10.5
コラム
二以上事業所勤務でA社を退職したら、B社の社会保険はどうなる?
2026.9.29
コラム
休職中で給与ゼロ。社会保険はどうなる?
2026.9.3
コラム
退職者から未払い残業代を請求されたときの対応
2026.8.30
法改正
【2026年10月1日施行】求職者等セクシュアルハラスメント対策義務化
2026.8.26
コラム
2026年9月は「職場の健康診断実施強化月間」
2026.8.25
コラム
2026年9月1日から変わる時間外労働の監督指導
2026.8.14
コラム
【研修・教育訓練は労働時間?】「自由参加」で決まらない労働時間制の判断基準
2026.7.27
ハラスメント
【2026年10月1日施行】カスタマーハラスメント対策義務化
2026.7.22
法改正
【令和8年8月1日から】育児休業等給付の申請手続き見直し